
আয়ের চেয়ে ব্যয় বেশি, ঋণগ্রস্ত দেশের ৪৭% পরিবার
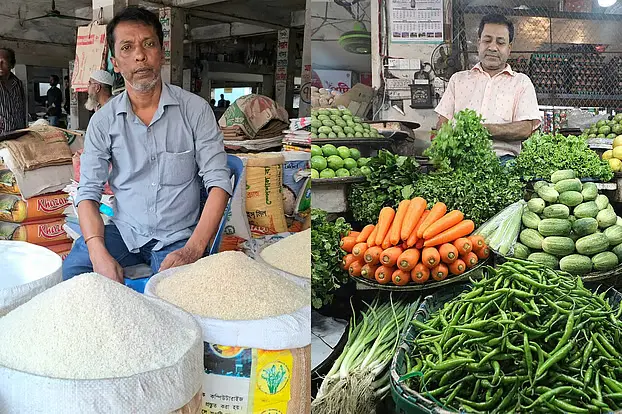
জীবনযাত্রার ব্যয় বাড়লেও সেই তুলনায় আয় বাড়ছে না। নিত্যপ্রয়োজনীয় পণ্যের দাম, চিকিৎসা, শিক্ষা ও অন্যান্য খরচ মেটাতে হিমশিম খাচ্ছে বহু পরিবার। সংসারের ব্যয় সামাল দিতে বাধ্য হয়ে ঋণ নিতে হচ্ছে তাদের। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) এক বিশেষ জরিপে উঠে এসেছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণগ্রস্ত। অর্থাৎ দেশের প্রায় অর্ধেক পরিবারই সংসার চালাতে ঋণের ওপর নির্ভর করছে।
জরিপের তথ্য অনুযায়ী, শহরের তুলনায় গ্রামাঞ্চলের পরিবারগুলো আর্থিক চাপে বেশি রয়েছে। গত এক বছরে গ্রামাঞ্চলের ৫১ দশমিক ৯১ শতাংশ পরিবার মৌলিক জীবনযাত্রার ব্যয় মেটাতে ঋণ নিয়েছে। শহরাঞ্চলে এ হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ।
নবম জাতীয় বেতনকাঠামোর সুপারিশ তৈরির আগে অন্তর্বর্তী সরকারের সময়ে জাতীয় বেতন কমিশনের অনুরোধে জরিপটি পরিচালনা করে বিবিএস। গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত দেশের গ্রাম, শহর ও সিটি করপোরেশন এলাকার ১৫০টি প্রাথমিক নমুনা এলাকা থেকে মোট ৩ হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়।
বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেলের তৈরি ‘জীবনযাত্রার মান জরিপ ২০২৫’ শীর্ষক প্রতিবেদনে এসব তথ্য উঠে এসেছে।
আয়ের চেয়ে ব্যয় বেশি
জরিপে দেখা গেছে, জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে পরিবারের গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ মাসে গড়ে আয়ের তুলনায় ১ হাজার ৭৯৮ টাকা বেশি খরচ করতে হচ্ছে পরিবারগুলোকে। বাড়তি এই ব্যয় মেটাতে অনেক পরিবারকে ঋণ করতে হচ্ছে কিংবা সঞ্চয় ভাঙতে হচ্ছে।
২০২২ সালের খানা আয় ও ব্যয় জরিপে একটি পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা। সে সময় গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। তিন বছরের ব্যবধানে পরিবারের আয় কিছুটা বাড়লেও ব্যয় বৃদ্ধির চাপ স্পষ্ট হয়ে উঠেছে সাম্প্রতিক জরিপে।
অঞ্চলভেদে পরিবারের ব্যয়ের চিত্রেও রয়েছে পার্থক্য। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে এ ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।
জাতীয় পর্যায়ে পরিবারের মাসিক ব্যয়ের প্রায় অর্ধেক খাবারের পেছনে এবং বাকি অংশ খাবারবহির্ভূত খাতে ব্যয় হয়। তবে গ্রামাঞ্চলে খাবারের পেছনে ব্যয়ের চাপ বেশি। অন্যদিকে শহরাঞ্চলে খাবারবহির্ভূত খাতে খরচের পরিমাণ তুলনামূলক বেশি। সিটি করপোরেশন এলাকার পরিবারগুলোর মোট মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশই চলে যায় খাবারবহির্ভূত খাতে।
মূল্যস্ফীতির চাপে কমছে ক্রয়ক্ষমতা
দীর্ঘদিন ধরে উচ্চ মূল্যস্ফীতি চলতে থাকায় সাধারণ মানুষের জীবনযাত্রার ব্যয় বেড়েছে। কিন্তু সেই অনুপাতে আয় না বাড়ায় সংসারের বাজেট সামলানো কঠিন হয়ে পড়েছে। বিশেষ করে নিম্ন আয়ের মানুষের বড় অংশের আয়ের অধিকাংশই খাবার, বাসাভাড়া, যাতায়াত, চিকিৎসা ও শিক্ষার মতো প্রয়োজনীয় খাতে ব্যয় হয়ে যায়। ফলে সামান্য আর্থিক সংকট দেখা দিলেই ঋণের ওপর নির্ভর করতে হচ্ছে তাদের।
বিবিএসের মজুরি সূচকেও এই চাপের প্রতিফলন দেখা গেছে। গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে কম ছিল। গত সেপ্টেম্বরে মজুরি বৃদ্ধির হার দাঁড়ায় ৭ দশমিক ৯ শতাংশে, যা আগের মাসে ছিল ৮ দশমিক ০৫ শতাংশ।
কৃষি, শিল্প ও সেবা খাতের ৬৩টি পেশায় কর্মরত তুলনামূলক কম বেতন পাওয়া দক্ষ ও অদক্ষ শ্রমিকদের মাসিক মজুরি পর্যবেক্ষণ করে এই সূচক তৈরি করা হয়।
বাড়ছে দারিদ্র্যের ঝুঁকি
বিশ্বব্যাংকের ৬ অক্টোবর প্রকাশিত বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনে বলা হয়েছে, দীর্ঘদিনের উচ্চ মূল্যস্ফীতি মানুষের ক্রয়ক্ষমতা কমিয়ে দিয়েছে। এর পাশাপাশি অর্থনৈতিক মন্থরতা, শ্রমের চাহিদা দুর্বল থাকা এবং কর্মসংস্থান সৃষ্টির সীমাবদ্ধতা মানুষের জীবনযাত্রার মানকে ক্ষতিগ্রস্ত করছে।
প্রতিবেদন অনুযায়ী, দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। একই সময়ে দৈনিক ৩ ডলারের আন্তর্জাতিক দারিদ্র্যসীমা অনুযায়ী, অতিদারিদ্র্যের হার ৫ দশমিক ৯ শতাংশ থেকে বেড়ে ১০ দশমিক ১ শতাংশে পৌঁছেছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
জ্বালানিসংকটের কারণে ব্যবসাপ্রতিষ্ঠানগুলোর উৎপাদনক্ষমতা কমে যাওয়ায় শিল্প খাতে নতুন কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হচ্ছে বলে জানিয়েছে বিশ্বব্যাংক।
অন্যদিকে, বেসরকারি গবেষণা সংস্থা পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টারের (পিপিআরসি) এক প্রতিবেদনে বলা হয়েছে, ২০২৫ সালে দেশের ২৭ দশমিক ৯৩ শতাংশ মানুষ উচ্চ দারিদ্র্যসীমার নিচে ছিল। সংসারের ব্যয় মেটাতে গিয়ে পরিবারগুলোকে ঋণ নিতে হচ্ছে অথবা সঞ্চয় ভাঙতে হচ্ছে।
ঋণগ্রস্ত পরিবারের সংখ্যা উদ্বেগজনক
বিবিএসের জরিপের তথ্য সম্পর্কে সাউথ এশিয়ান নেটওয়ার্ক অন ইকোনমিক মডেলিংয়ের (সানেম) নির্বাহী পরিচালক সেলিম রায়হান প্রথম আলোকে বলেন, দেশে চার বছর ধরে উচ্চ মূল্যস্ফীতি চলছে। এ পরিস্থিতিতে বিবিএসের জরিপে উঠে আসা চিত্র বিশ্বাসযোগ্য বলে মনে করেন তিনি। তাঁর মতে, তুলনামূলক ভালো অবস্থায় থাকা মানুষও এখন ঋণ করছেন, যদিও তাঁদের ঋণ নেওয়ার কারণ দরিদ্র মানুষের তুলনায় ভিন্ন।
সেলিম রায়হান বলেন, দরিদ্র মানুষকে খাবার, চিকিৎসা ও শিক্ষার খরচ মেটাতে ঋণ করতে হচ্ছে। দারিদ্র্যের হার বৃদ্ধি, বিনিয়োগের ধীরগতি এবং কর্মসংস্থানের সুযোগ তৈরি না হওয়ার প্রেক্ষাপটে ঋণগ্রস্ত পরিবারের এই সংখ্যা অত্যন্ত উদ্বেগজনক।
সামগ্রিক পরিস্থিতি বলছে, পরিবারের আয় ও ব্যয়ের ব্যবধান ক্রমেই বড় চ্যালেঞ্জ হয়ে উঠছে। বিশেষ করে গ্রামাঞ্চলের নিম্ন ও সীমিত আয়ের পরিবারগুলোর জন্য এই চাপ আরও বেশি। আয় বৃদ্ধির সুযোগ, কর্মসংস্থান সম্প্রসারণ এবং নিত্যপ্রয়োজনীয় পণ্যের দামের ওপর কার্যকর নিয়ন্ত্রণ নিশ্চিত করা না গেলে ঋণনির্ভরতা আরও বাড়ার আশঙ্কা রয়েছে।